
Pajak
公司信息变更对税务义务的影响:根据2025年第49号法律部长条例(Permenkum 49/2025)
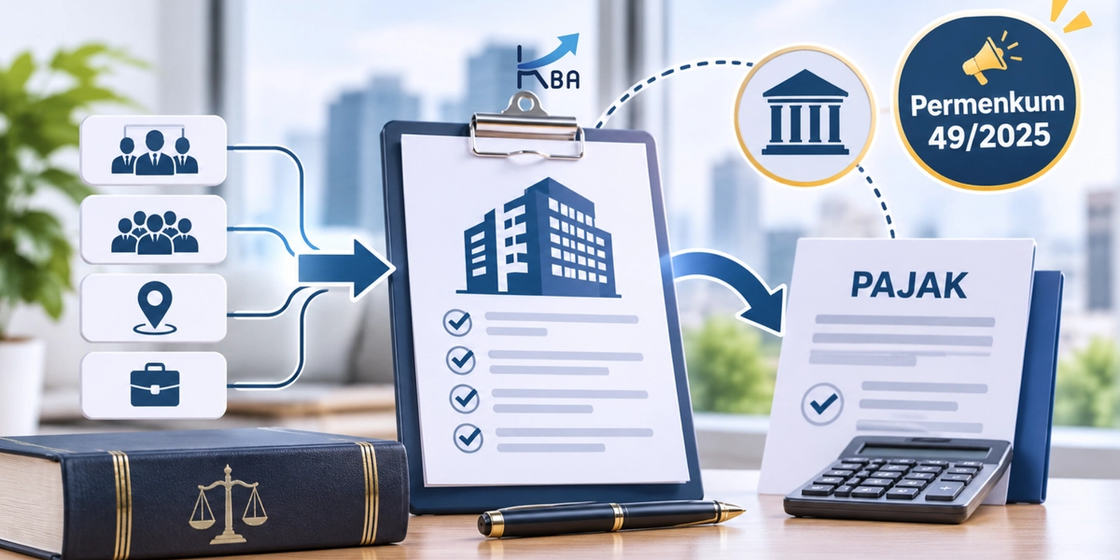
公司的信息变更不仅涉及公司的法律地位,还需要同步调整税务管理。董事、股东、注册地址或经营活动发生变更时,必须确保相关信息与税务登记记录保持一致。
2025年第49号法律部长条例(Permenkum 49/2025) 并未设立新的税种。然而,该条例强调了公司信息、会计账簿记录与税务合规之间保持一致的重要性。
1. 确保公司信息与税务记录的一致性
每当公司信息发生变更时,都应对相关税务管理记录进行审查。需要重点核实的信息包括:
- 公司身份信息及注册地址。
- 董事及管理层组成。
- 股东信息及最终受益所有人(Beneficial Owner)。
- 经营活动。
- 纳税人识别号码(NPWP)及税务管理记录。
公司信息不一致可能成为行政管理及税务总局(DJP)税务监管过程中关注的问题。因此,公司信息发生变更后,应及时、规范地更新相关记录。
2. 董事变更并不自动免除税务义务
对于处于正常有效状态的法人纳税人,其管理层在行使纳税权利和履行税务义务时,担任纳税人的代表。
在特定情况下,纳税人代表可能需要对未缴纳的税款承担个人责任和/或连带责任,除非其能够证明自己确实不可能对相关欠税承担责任。
需要注意的是,董事或股东的变更,并不会自动免除变更前已经产生的税务义务。
因此,公司应确保董事的任命和解任按照适用程序进行,并及时更新公司相关信息,同时明确办理税务行政管理责任的交接。
3. 会计账簿与交易凭证必须保持一致
除了确保公司法律信息准确外,公司还必须确保会计账簿真实反映实际经营情况。
公司应通过核对客户合同、发票、银行收款记录、收入入账记录以及纳税申报表,进行相关账务核对。
费用交易也应遵循相同原则,包括核实相关发票、付款凭证、预扣税证明以及适用情况下的增值税发票。
此外,公司还应将个人交易与公司交易分开,并妥善保存完整的支持性文件。规范且一致的会计记录,有助于公司在税务监管过程中出现数据差异时,对相关交易作出合理说明。
4. 了解税务总局(DJP)的监管及SP2DK
印度尼西亚税务总局(DJP)负责监督纳税人履行税务义务的情况,其中包括通过发送数据和/或信息说明请求函,即SP2DK(Surat Permintaan Penjelasan atas Data dan/atau Keterangan),要求纳税人作出解释。
当某些数据或信息需要纳税人进一步说明时,税务总局可能会发出SP2DK。
需要明确的是,SP2DK既不是税务评估决定书,也不属于税务稽查。
如果公司收到SP2DK,应及时核查相关数据、准备支持性文件,并根据实际交易情况提供准确的解释。
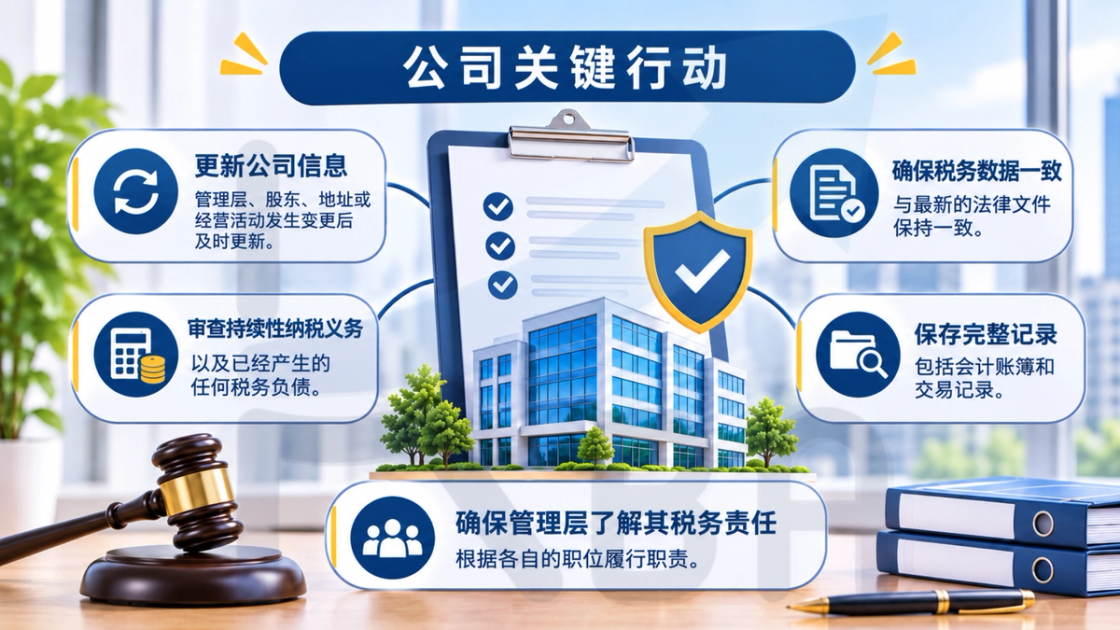
5. 企业应采取哪些措施?
为了确保公司信息与税务合规保持一致,企业应采取以下措施:
- 当董事、股东、注册地址或经营活动发生变更时,及时更新公司相关信息。
- 确保税务管理记录与最新的公司法律信息保持一致。
- 审查正在履行的税务义务,以及变更前已经产生的税务责任。
- 妥善保存完整且可追溯的会计记录和交易凭证。
- 确保公司管理层充分了解其职务所对应的税务责任。
结语
公司信息发生变更后,必须及时进行相应的税务管理调整,以避免数据不一致或影响税务义务的正常履行。
企业合规不仅仅是更新法律文件,更重要的是确保会计记录、税务申报、税款缴纳以及管理层责任之间保持协调一致。
面向玛琅市与玛琅县企业、由巴图市 KBA Consultant 办公室提供的税务协助,写在玛琅税务顾问页面。