
Pajak
Perubahan Data Perseroan Berdasarkan Permenkum 49/2025, Apa Dampaknya bagi Kewajiban Pajak?
Perubahan data perseroan tidak hanya berkaitan dengan legalitas perusahaan, tetapi juga perlu diikuti dengan penyesuaian administrasi perpajakan. Perubahan direksi, pemegang saham, alamat, maupun kegiatan usaha perlu dipastikan selaras dengan data yang tercatat dalam administrasi perpajakan.
Permenkum 49/2025 tidak menciptakan jenis pajak baru. Namun, ketentuan ini menjadi pengingat pentingnya konsistensi antara data perseroan, pembukuan, dan pemenuhan kewajiban perpajakan.
1. Memastikan Konsistensi Data Perseroan dan Pajak
Setiap perubahan data perusahaan perlu ditindaklanjuti dengan pemeriksaan administrasi perpajakan. Beberapa data yang perlu diperhatikan meliputi:
- Identitas dan alamat perseroan.
- Susunan direksi dan pengurus.
- Data pemegang saham dan pemilik manfaat (beneficial owner).
- Kegiatan usaha.
- Data NPWP dan administrasi perpajakan.
Ketidaksesuaian data dapat menjadi perhatian dalam proses administrasi maupun pengawasan Direktorat Jenderal Pajak (DJP). Karena itu, pembaruan data perlu dilakukan secara tertib setelah terjadi perubahan perseroan.
2. Pergantian Direksi Tidak Menghapus Kewajiban Pajak
Pengurus pada Wajib Pajak Badan yang berstatus aktif berkedudukan sebagai wakil Wajib Pajak dalam pelaksanaan hak dan kewajiban perpajakan. Dalam kondisi tertentu, wakil Wajib Pajak dapat bertanggung jawab secara pribadi dan/atau secara renteng atas pembayaran pajak yang terutang, kecuali dapat membuktikan bahwa dirinya tidak mungkin dibebani tanggung jawab tersebut. Perlu dipahami bahwa pergantian direksi maupun pemegang saham tidak secara otomatis menghapus kewajiban perpajakan yang telah timbul sebelumnya. Oleh karena itu, perusahaan perlu memastikan proses pengangkatan dan pemberhentian pengurus dilakukan sesuai prosedur, disertai pembaruan data dan pengalihan tanggung jawab administrasi secara jelas.
3. Pembukuan dan Dokumen Transaksi Harus Sesuai
Selain data legalitas, perusahaan perlu memastikan pembukuan mencerminkan kondisi usaha yang sebenarnya. Rekonsiliasi perlu dilakukan antara kontrak, invoice, penerimaan bank, pencatatan pendapatan, hingga pelaporan dalam SPT. Hal serupa berlaku untuk biaya, termasuk kelengkapan invoice, bukti pembayaran, bukti potong, dan faktur pajak apabila relevan. Perusahaan juga perlu memisahkan transaksi pribadi dan perusahaan serta menyimpan dokumen pendukung secara tertib. Pembukuan yang konsisten membantu perusahaan menjelaskan transaksi apabila terdapat perbedaan data dalam pengawasan pajak.
4. Memahami Pengawasan DJP dan SP2DK
DJP melakukan pengawasan terhadap pemenuhan kewajiban perpajakan, termasuk melalui permintaan penjelasan atas data dan/atau keterangan atau SP2DK. SP2DK diterbitkan ketika terdapat data atau informasi yang memerlukan klarifikasi dari Wajib Pajak. Perlu diketahui bahwa SP2DK bukan surat ketetapan pajak dan bukan pemeriksaan pajak. Apabila menerima SP2DK, perusahaan perlu menelusuri data yang diminta, menyiapkan dokumen pendukung, dan memberikan penjelasan sesuai kondisi transaksi yang sebenarnya.
5. Hal yang Perlu Dilakukan Perusahaan
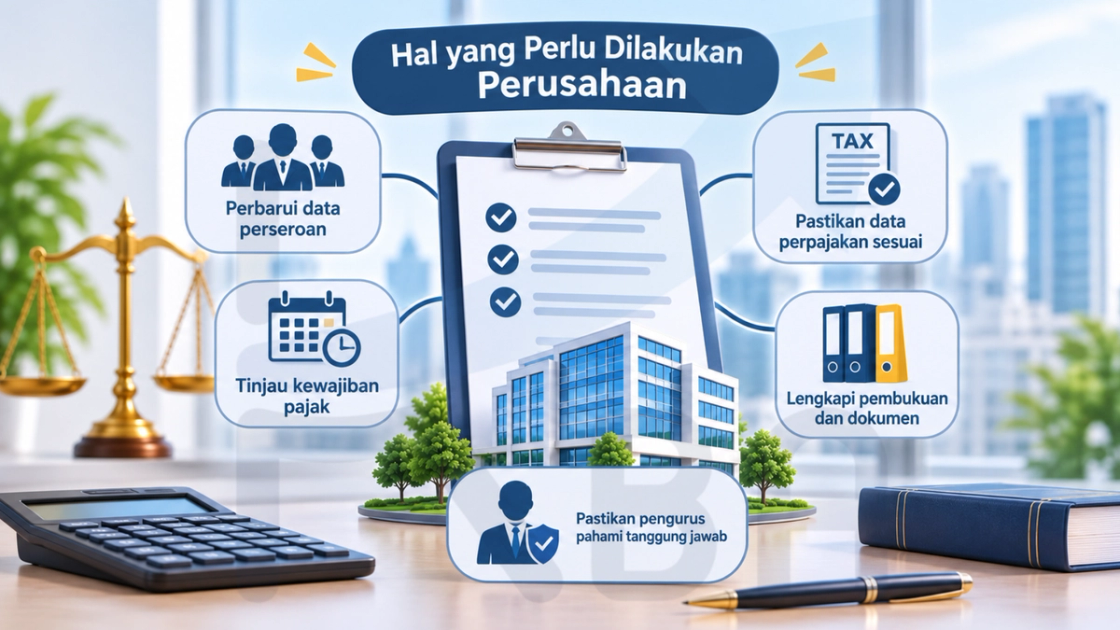
Untuk menjaga keselarasan data perseroan dan kepatuhan perpajakan, perusahaan perlu:
- Memperbarui data perseroan setelah terjadi perubahan pengurus, pemegang saham, alamat, atau kegiatan usaha.
- Memastikan data pada administrasi perpajakan sesuai dengan data legalitas terbaru.
- Meninjau kewajiban pajak yang masih berjalan maupun yang telah timbul sebelum perubahan.
- Menjaga pembukuan dan dokumen transaksi agar lengkap serta dapat ditelusuri.
- Memastikan pengurus memahami tanggung jawab perpajakan sesuai kedudukannya.
Penutup
Perubahan data perseroan perlu diikuti dengan penyesuaian administrasi perpajakan agar tidak menimbulkan ketidaksesuaian data maupun kendala dalam pemenuhan kewajiban pajak. Kepatuhan perusahaan bukan hanya tentang memperbarui dokumen legalitas, tetapi juga memastikan pembukuan, pelaporan, pembayaran pajak, dan tanggung jawab pengurus berjalan selaras.
Pendampingan pajak untuk perusahaan di Kota Malang dan Kabupaten Malang, dari kantor KBA Consultant di Kota Batu, ada di halaman konsultan pajak Malang.