
Pajak
自由贸易区和自由港(KPBPB)的增值税(VAT):需要注意什么?
自由贸易区和自由港(KPBPB)适用特定的税收规定,包括货物和服务交易中的增值税(PPN)处理方式。对于与自由贸易区内主体进行交易的企业而言,了解这些规定十分重要。其中一项法律依据是 财政部条例(PMK)第173/PMK.03/2021号,即关于自由贸易区和自由港(KPBPB)内应税货物(BKP)和/或应税服务(JKP)交付的税务处理规定。
什么是自由贸易区和自由港(KPBPB)?
自由贸易区和自由港(KPBPB)是享有特定税收及海关便利政策的区域。对于符合规定的特定交易,向KPBPB交付应税货物(BKP)和/或应税服务(JKP)可以享受增值税不征收(PPN Tidak Dipungut)待遇。
KPBPB的增值税优惠
从海关区域内其他地点(TLDDP)、保税区(TPB)或经济特区(KEK)向KPBPB交付有形应税货物(BKP),在符合规定条件的情况下,可以享受增值税不征收待遇。在实际操作中,相关交易需要具备完整的行政文件,其中之一是货物/服务取得或发出通知(PPBJ)。
什么是PPBJ?
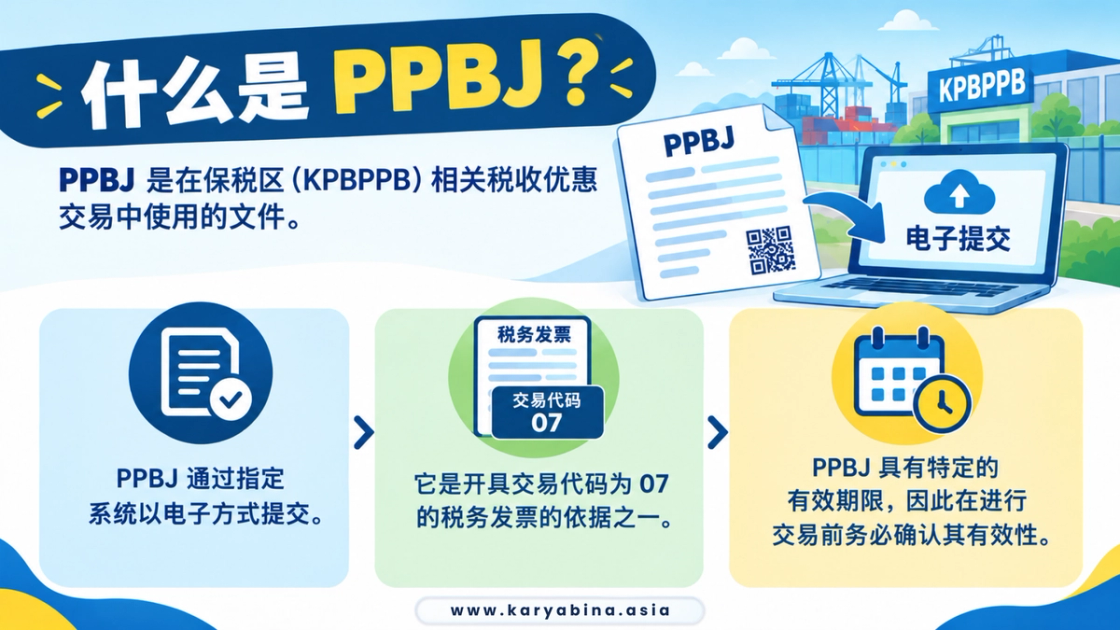
PPBJ是用于KPBPB特定税收优惠交易的文件。PPBJ通过规定的系统以电子方式提交,并作为开具**交易代码07的税务发票(Faktur Pajak)**的依据之一。 PPBJ具有特定的有效期限,因此企业在进行交易前需要特别注意其有效期。
KPBPB交易中的Endorsement
除PPBJ外,KPBPB交易还涉及Endorsement(确认)机制,用于证明享受税收优惠的货物确实已经进入KPBPB。Endorsement通过电子方式进行,并需要相关文件作为支持,例如海关申报文件、货物放行批准文件以及税务发票(Faktur Pajak)。如果未满足规定条件或相关文件不完整,则可能无法按照规定享受增值税不征收待遇。
KPBPB交易中的税务发票
对于享受增值税不征收待遇的交易,应税企业(PKP)需要遵守税务发票的开具规定,包括使用**交易代码07**以及填写规定的相关信息。PPBJ、税务发票以及海关文件之间的一致性和完整性,是KPBPB交易税务管理中的重要环节。
如果货物离开KPBPB,会如何处理?
与向KPBPB交付货物不同,从KPBPB向海关区域内其他地点(TLDDP)发出应税货物(BKP),原则上可能需要按照现行规定缴纳增值税(PPN)和/或奢侈品销售税(PPnBM)。对于某些特定情况,例如货物临时发出或符合规定条件的特定交易,则可能适用特殊的税务处理方式。
KPBPB增值税行政管理的重要性
涉及KPBPB的交易具有较为具体的行政管理要求。PPBJ、税务发票、海关文件或Endorsement流程中的错误,可能影响相关税收优惠的适用。因此,企业在利用KPBPB增值税优惠政策之前,应确保每笔交易均已符合相关规定及行政要求。
结论
自由贸易区和自由港(KPBPB)相关交易中的增值税(PPN)适用特定的税务规定和行政要求。对于符合规定的特定交易,在满足相关条件的情况下,可以享受增值税不征收待遇,包括完整的PPBJ、税务发票、海关文件以及Endorsement等。因此,对于企业而言,了解KPBPB适用的增值税规定十分重要,以确保税收优惠得到正确使用,同时确保税务行政管理符合现行规定。
面向玛琅市与玛琅县企业、由巴图市 KBA Consultant 办公室提供的税务协助,写在玛琅税务顾问页面。