
Pajak
Pajak Pertambahan Nilai (PPN) di Kawasan Perdagangan Bebas dan Pelabuhan Bebas (KPBPB): Apa yang Perlu Diperhatikan?
Kawasan Perdagangan Bebas dan Pelabuhan Bebas (KPBPB) memiliki ketentuan perpajakan khusus, termasuk dalam perlakuan Pajak Pertambahan Nilai (PPN) atas transaksi barang dan jasa. Ketentuan ini penting dipahami oleh perusahaan yang melakukan transaksi dengan pihak di kawasan bebas. Salah satu dasarnya adalah PMK Nomor 173/PMK.03/2021 tentang Perlakuan Perpajakan atas Penyerahan Barang Kena Pajak (BKP) dan/atau Jasa Kena Pajak (JKP) di KPBPB.
Apa Itu KPBPB?
KPBPB atau Kawasan Perdagangan Bebas dan Pelabuhan Bebas merupakan kawasan yang memperoleh fasilitas perpajakan dan kepabeanan tertentu. Dalam transaksi tertentu, penyerahan BKP dan/atau JKP ke KPBPB dapat memperoleh fasilitas PPN tidak dipungut sesuai dengan ketentuan yang berlaku.
Fasilitas PPN di KPBPB
Penyerahan BKP berwujud dari Tempat Lain Dalam Daerah Pabean (TLDDP), Tempat Penimbunan Berikat (TPB), atau Kawasan Ekonomi Khusus (KEK) ke KPBPB dapat memperoleh fasilitas PPN tidak dipungut apabila memenuhi persyaratan yang ditentukan. Dalam pelaksanaannya, transaksi perlu didukung dengan dokumen administrasi yang sesuai, salah satunya Pemberitahuan Perolehan atau Pengeluaran Barang/Jasa (PPBJ).
Apa Itu PPBJ?
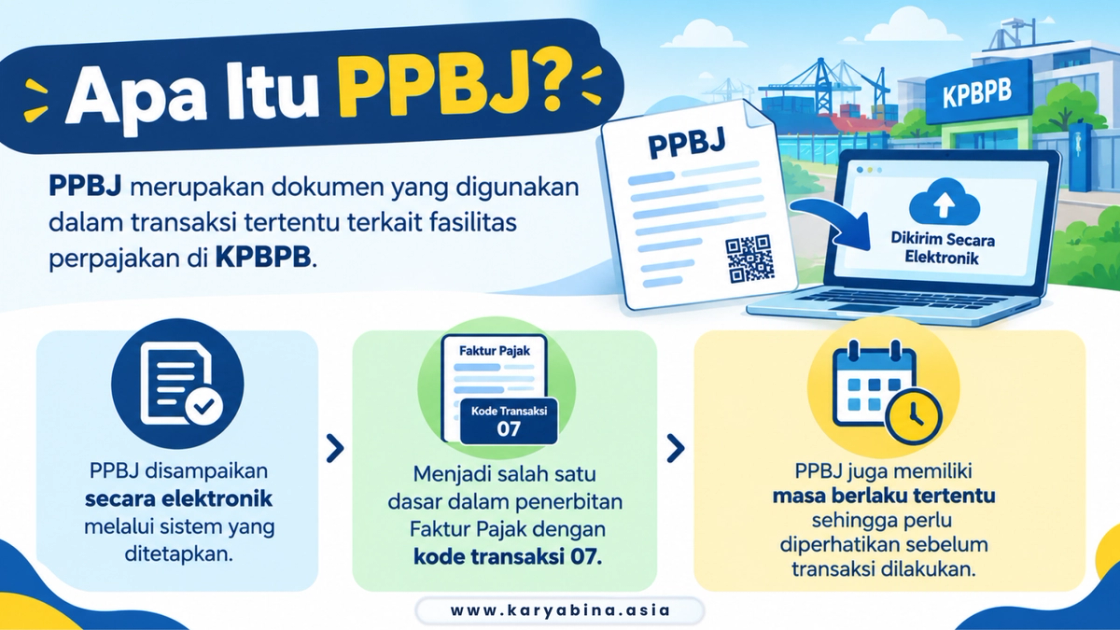
PPBJ merupakan dokumen yang digunakan dalam transaksi tertentu terkait fasilitas perpajakan di KPBPB. PPBJ disampaikan secara elektronik melalui sistem yang ditetapkan dan menjadi salah satu dasar dalam penerbitan Faktur Pajak dengan kode transaksi 07. PPBJ juga memiliki masa berlaku tertentu sehingga perlu diperhatikan sebelum transaksi dilakukan.
Endorsement dalam Transaksi KPBPB
Selain PPBJ, terdapat mekanisme Endorsement yang berkaitan dengan pembuktian bahwa barang yang memperoleh fasilitas benar-benar telah masuk ke KPBPB. Proses Endorsement dilakukan secara elektronik dan didukung dengan dokumen seperti dokumen pemberitahuan pabean, persetujuan pengeluaran barang, serta Faktur Pajak. Apabila persyaratan atau dokumen yang diperlukan tidak terpenuhi, fasilitas PPN tidak dipungut dapat tidak diberikan sesuai ketentuan.
Faktur Pajak atas Transaksi ke KPBPB
Dalam transaksi yang memperoleh fasilitas PPN tidak dipungut, Pengusaha Kena Pajak perlu memperhatikan ketentuan penerbitan Faktur Pajak, termasuk penggunaan kode transaksi 07 dan pencantuman keterangan yang dipersyaratkan. Kelengkapan antara PPBJ, Faktur Pajak, dan dokumen kepabeanan menjadi bagian penting dalam administrasi transaksi KPBPB.
Bagaimana Jika Barang Keluar dari KPBPB?
Berbeda dengan penyerahan barang ke KPBPB, pengeluaran BKP dari KPBPB ke TLDDP pada prinsipnya dapat dikenai PPN dan/atau PPnBM sesuai dengan ketentuan yang berlaku. Untuk kondisi tertentu, terdapat perlakuan khusus, misalnya atas pengeluaran sementara barang atau transaksi tertentu yang memenuhi persyaratan.
Pentingnya Administrasi PPN di KPBPB
Transaksi dengan KPBPB memiliki ketentuan administrasi yang cukup spesifik. Kesalahan dalam PPBJ, Faktur Pajak, dokumen kepabeanan, maupun proses Endorsement dapat memengaruhi pemberian fasilitas perpajakan. Karena itu, perusahaan perlu memastikan setiap transaksi telah memenuhi persyaratan sebelum memanfaatkan fasilitas PPN di KPBPB.
Kesimpulan
Perlakuan Pajak Pertambahan Nilai (PPN) dalam transaksi dengan Kawasan Perdagangan Bebas dan Pelabuhan Bebas (KPBPB) memiliki ketentuan dan administrasi khusus. Fasilitas PPN tidak dipungut dapat diberikan atas transaksi tertentu sepanjang memenuhi persyaratan yang berlaku, termasuk kelengkapan PPBJ, Faktur Pajak, dokumen kepabeanan, dan Endorsement. Oleh karena itu, pemahaman terhadap ketentuan PPN di KPBPB penting bagi perusahaan agar pemanfaatan fasilitas perpajakan dapat dilakukan dengan tepat dan administrasi perpajakan tetap sesuai dengan ketentuan yang berlaku.
Pendampingan pajak untuk perusahaan di Kota Malang dan Kabupaten Malang, dari kantor KBA Consultant di Kota Batu, ada di halaman konsultan pajak Malang.