
Laporan Keuangan
Jangan Sampai Terlewat! Ini Kewajiban Pelaporan RUPS Tahunan dan Sanksinya Berdasarkan Permenkum 49/2025
Dalam menjalankan kegiatan usaha, perseroan terbatas tidak hanya perlu memperhatikan aspek operasional dan keuangan, tetapi juga kewajiban administrasi serta kepatuhan hukum. Salah satu hal yang perlu diperhatikan adalah pelaporan persetujuan laporan tahunan melalui Rapat Umum Pemegang Saham (RUPS).
Ketentuan tersebut diatur dalam Peraturan Menteri Hukum Republik Indonesia Nomor 49 Tahun 2025 tentang Syarat dan Tata Cara Pendirian, Perubahan, dan Pembubaran Badan Hukum Perseroan Terbatas. Peraturan ini mengatur prosedur pelaporan, batas waktu penyampaian dokumen, serta sanksi apabila perseroan tidak memenuhi kewajibannya.
1. Kapan Laporan Tahunan Harus Disampaikan?
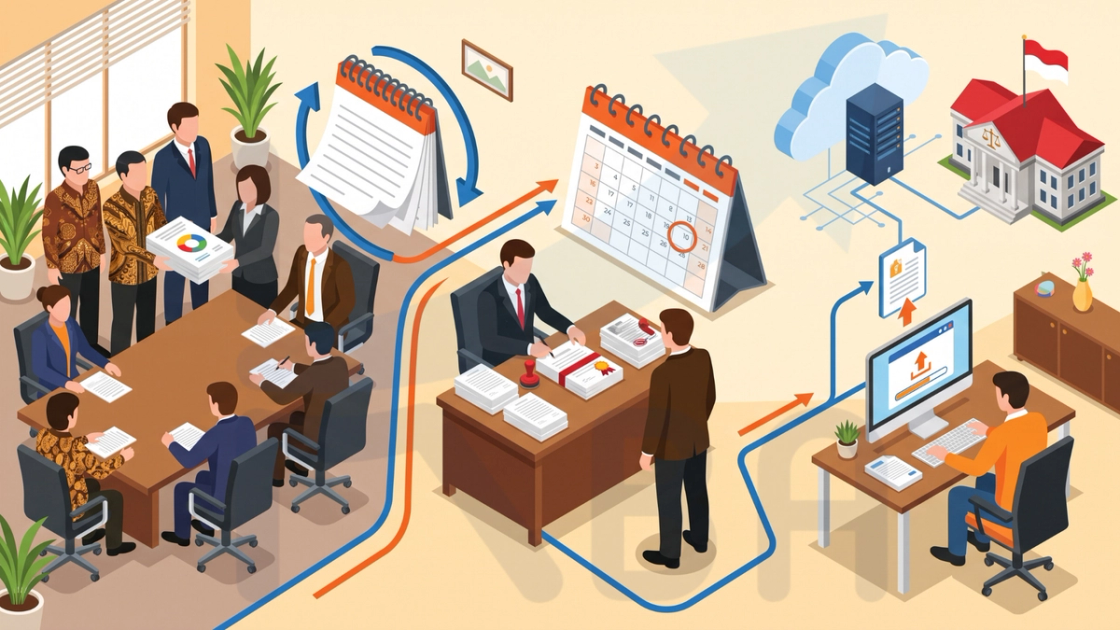
Berdasarkan Pasal 16 Permenkum Nomor 49 Tahun 2025, Direksi perseroan persekutuan modal wajib menyampaikan laporan tahunan kepada RUPS setelah laporan tersebut ditelaah oleh Dewan Komisaris. Penyampaian kepada RUPS dilakukan paling lambat enam bulan setelah tahun buku perseroan berakhir.
Persetujuan laporan tahunan oleh RUPS harus dituangkan dalam akta notaris. Selanjutnya, Direksi melalui notaris wajib menyampaikan persetujuan tersebut kepada Menteri paling lambat 30 hari kalender sejak tanggal akta notaris ditandatangani.
Pelaporan dilakukan secara elektronik melalui Sistem Administrasi Badan Hukum (SABH) dengan melampirkan dokumen yang dipersyaratkan.
2. Apa Saja Isi Laporan Tahunan Perseroan?
Laporan tahunan yang disampaikan kepada RUPS harus memuat informasi mengenai kondisi dan kegiatan perseroan. Berdasarkan Pasal 16 ayat (6), laporan tersebut sekurang-kurangnya mencakup:
- Laporan keuangan, termasuk laporan posisi keuangan, laporan laba rugi, laporan arus kas, laporan perubahan ekuitas, dan catatan atas laporan keuangan.
- Laporan kegiatan perseroan.
- Laporan pelaksanaan tanggung jawab sosial dan lingkungan.
- Rincian masalah yang memengaruhi kegiatan usaha perseroan selama tahun buku.
- Laporan tugas pengawasan Dewan Komisaris.
- Nama anggota Direksi dan Dewan Komisaris.
- Gaji, tunjangan, atau honorarium anggota Direksi dan Dewan Komisaris untuk tahun buku sebelumnya.
Kelengkapan informasi tersebut menjadi bagian penting dalam proses persetujuan laporan tahunan dan pelaporan kepada Menteri.
3. Bagaimana Proses Pelaporannya?
Pelaporan persetujuan laporan tahunan dilakukan secara elektronik melalui SABH oleh Direksi melalui notaris. Dokumen utama yang harus disiapkan meliputi:
- Akta notaris mengenai persetujuan laporan tahunan.
- Laporan tahunan perseroan.
Setelah pemberitahuan diterima, Menteri melalui Direktorat Jenderal Administrasi Hukum Umum menerbitkan tanda terima pemberitahuan sesuai ketentuan yang berlaku. Oleh karena itu, perseroan perlu memastikan bahwa laporan tahunan telah disiapkan, disetujui melalui RUPS, dituangkan dalam akta notaris, dan disampaikan dalam tenggat waktu yang ditentukan.
4. Apa Sanksi Jika Terlambat Melapor?
Perseroan yang tidak memenuhi kewajiban pelaporan atau terlambat menyampaikan dokumen dapat dikenai sanksi administratif sebagaimana diatur dalam Pasal 17 dan Pasal 18 Permenkum Nomor 49 Tahun 2025.
Sanksi tersebut meliputi:
- Teguran tertulis, yang disampaikan melalui notifikasi SABH dan/atau surat elektronik.
- Pemblokiran akses SABH, apabila perseroan tetap tidak memenuhi kewajibannya dalam waktu 30 hari sejak teguran disampaikan.
Pemblokiran akses dapat menghambat proses administrasi badan hukum yang perlu dilakukan melalui SABH. Untuk membuka kembali akses tersebut, perseroan harus mengajukan permohonan melalui SABH dengan melengkapi dokumen yang dipersyaratkan. Akses dapat dibuka kembali setelah permohonan diterima dan dinyatakan lengkap.
5. Bagaimana dengan Perseroan Perorangan?
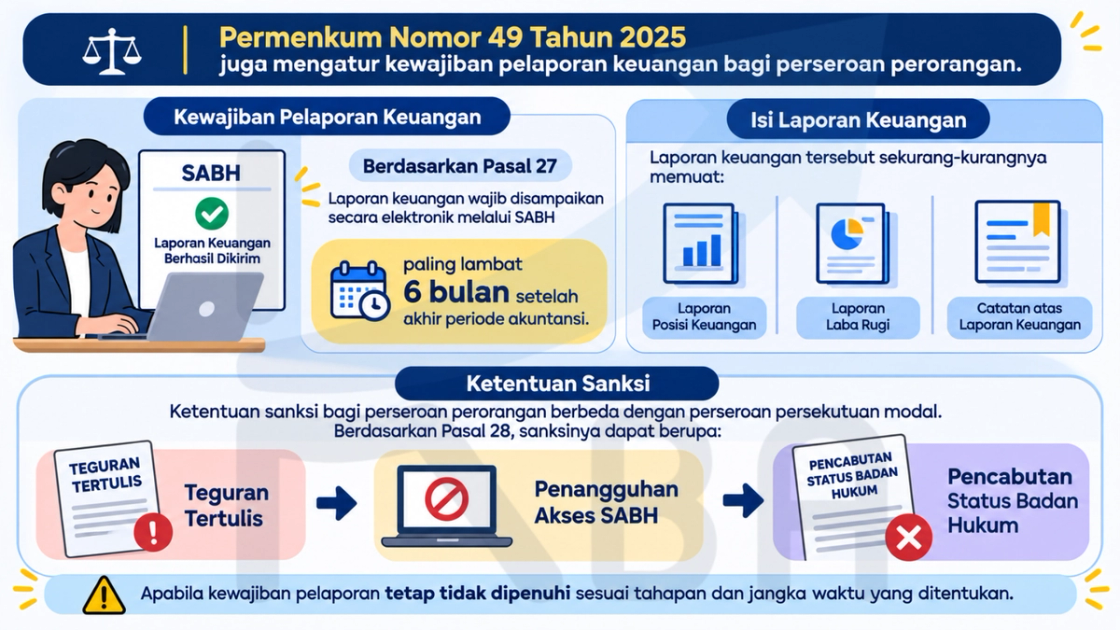
Permenkum Nomor 49 Tahun 2025 juga mengatur kewajiban pelaporan keuangan bagi perseroan perorangan. Berdasarkan Pasal 27, laporan keuangan wajib disampaikan secara elektronik melalui SABH paling lambat enam bulan setelah akhir periode akuntansi. Laporan keuangan tersebut sekurang-kurangnya memuat laporan posisi keuangan, laporan laba rugi, dan catatan atas laporan keuangan. Ketentuan sanksi bagi perseroan perorangan berbeda dengan perseroan persekutuan modal. Berdasarkan Pasal 28, sanksinya dapat berupa teguran tertulis, penangguhan akses SABH, hingga pencabutan status badan hukum apabila kewajiban pelaporan tetap tidak dipenuhi sesuai tahapan dan jangka waktu yang ditentukan.
6. Pentingnya Kepatuhan Administrasi Perseroan
Ketentuan ini menunjukkan bahwa penyusunan laporan tahunan dan pelaporan persetujuannya bukan sekadar formalitas. Perseroan perlu memperhatikan jadwal RUPS, kelengkapan laporan, pembuatan akta notaris, serta batas waktu penyampaian dokumen melalui SABH. Dengan administrasi yang tertib dan pemantauan tenggat waktu secara berkala, perseroan dapat mengurangi risiko keterlambatan pelaporan dan sanksi administratif.
Kesimpulan
Permenkum Nomor 49 Tahun 2025 menegaskan pentingnya kepatuhan perseroan dalam menyampaikan persetujuan laporan tahunan dan laporan keuangan sesuai jenis badan hukumnya. Direksi perlu memastikan seluruh tahapan dilaksanakan tepat waktu agar administrasi badan hukum tetap tertib dan akses SABH tidak terganggu akibat ketidakpatuhan.
Dasar hukum: Peraturan Menteri Hukum Republik Indonesia Nomor 49 Tahun 2025, khususnya Pasal 16–20 dan Pasal 27–28.
Pendampingan pajak untuk perusahaan di Kota Malang dan Kabupaten Malang, dari kantor KBA Consultant di Kota Batu, ada di halaman konsultan pajak Malang.